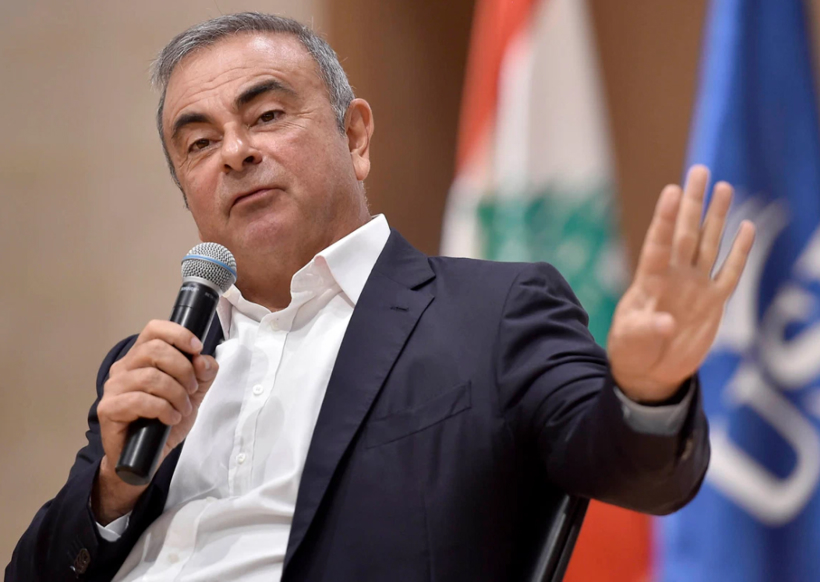
Baru-baru ini, Nissan Motor mengadakan rapat umum pemegang saham tahunan, di mana muncul proposal pemegang saham yang sangat kontroversial: seorang investor mengusulkan untuk menunjuk kembali Carlos Ghosn sebagai CEO perusahaan, usulan ini termasuk dalam serangkaian tuntutan untuk memberhentikan CEO saat ini, Ivan Espinosa.
Automotive News mengutip pernyataan seorang pemegang saham yang hadir dalam rapat tersebut, pendukung ini tidak menghindari masalah hukum Ghosn di masa lalu, dan secara terus terang mengatakan bahwa meskipun ada tuntutan pidana terhadap Ghosn, “Nissan membutuhkan orang seperti Ghosn, dia memiliki sisi buruk, tetapi juga sisi baik, saya berharap memiliki pemimpin seperti itu”.
Proposal ini pada dasarnya merupakan luapan emosi pasar atas kemerosotan kinerja Nissan dalam delapan tahun terakhir. Sejak Ghosn meninggalkan Nissan pada tahun 2018, pabrikan mobil Jepang ini tidak pernah bisa keluar dari pusaran fluktuasi kinerja, harga saham terus melemah, laju transformasi lamban, tekanan untuk memulihkan kerugian terus menumpuk, dan beban reformasi di pundak CEO saat ini, Espinosa, sangat berat.
Sebagian pemegang saham berharap “juru selamat” masa lalu dapat kembali untuk membalikkan situasi sulit. Namun, terlepas dari nostalgia emosional, kenyataan hukum bahwa Ghosn diburu secara internasional menentukan bahwa tuntutan kembalinya ini tidak memiliki kemungkinan untuk terwujud dari akarnya.
Pemegang saham secara kolektif merindukan Ghosn
Gagasan pemegang saham untuk memanggil kembali Ghosn muncul karena kontras yang mencolok antara prestasi operasional era Ghosn dengan kondisi Nissan yang terus menurun dalam beberapa tahun terakhir, kesenjangan ini memicu nostalgia.
Ghosn dikenal sebagai “pemotong biaya”. Pada tahun 1999, ia mengambil alih Nissan yang telah mengalami kerugian selama tujuh tahun berturut-turut dan memiliki utang yang tinggi. Melalui reformasi radikal seperti pengurangan staf, penutupan pabrik yang tidak efisien, dan optimalisasi sistem pemasok, ia hanya membutuhkan waktu satu tahun untuk mendorong Nissan kembali ke profitabilitas, dan dalam beberapa tahun melunasi utang besar lebih dari dua triliun yen, menyelamatkan fundamental perusahaan yang hampir bangkrut.
Dalam hal manajemen, Ghosn membangun aliansi mobil global Renault-Nissan-Mitsubishi, mengintegrasikan sumber daya penelitian, pengadaan, dan manufaktur dari ketiga pihak. Pada puncaknya, volume penjualan tahunan aliansi ini menduduki peringkat kedua di dunia, dan efek sinergi yang besar memberikan dasar keuntungan yang stabil bagi Nissan. Gaya kepemimpinannya yang tegas, tegas, dan sangat eksekutif juga menjadi tolok ukur bagi banyak pemegang saham lama untuk mengatasi krisis.
Selama masa jabatannya, ia juga mendorong masuknya Nissan ke pasar China, mendirikan perusahaan patungan Dongfeng Nissan pada tahun 2003. Pada puncaknya, volume penjualan tahunan Dongfeng Nissan melebihi satu juta unit, menjadikannya salah satu perusahaan patungan mobil terlaris di China.
Sebaliknya, setelah Ghosn pergi, manajemen internal Nissan sering berganti, masalah fluktuasi strategi menjadi jelas, dan laju transformasi elektrifikasi tertinggal jauh dari pesaing. Tekanan pada laporan keuangan terus muncul, perusahaan berulang kali mengalami kerugian besar, dan untuk meringankan tekanan arus kas, bahkan menjual gedung kantor pusat global untuk mengumpulkan dana.
Untuk menekan pengeluaran, Espinosa meluncurkan rencana pengurangan biaya radikal dengan menutup 7 pabrik dan memberhentikan 20.000 karyawan, tetapi masih sulit untuk menghentikan penurunan ganda dalam penjualan dan laba, dan tren harga saham yang lemah semakin memperburuk kecemasan pemegang saham.
Dari sudut pandang banyak pemegang saham, pengambilan keputusan Nissan saat ini lamban, konsumsi internal jelas, dan kurangnya pemimpin inti yang berani melakukan reformasi besar-besaran, sehingga menghadapi perubahan industri yang dramatis dengan tangan terikat.
Membandingkan pengalaman Ghosn dalam menyelamatkan perusahaan di masa sulit, investor secara alami memiliki ekspektasi psikologis bahwa “jika Ghosn masih ada, situasinya tidak akan sepasif ini”. Tuntutan untuk memberhentikan manajemen saat ini dan mengusulkan kembalinya Ghosn pada dasarnya adalah eksternalisasi emosi ketidakpuasan investor terhadap rencana pemulihan kerugian saat ini dan keinginan untuk segera mencari jalan keluar dari kesulitan, serta nostalgia emosional terhadap manajer reformis yang kuat di tengah kesulitan.
Namun, nostalgia ini hanya berfokus pada prestasi operasional Ghosn di masa lalu, dengan sengaja mengabaikan masalah hukum pribadinya dan kontradiksi historis, serta mengabaikan fakta bahwa kejatuhan Ghosn saat itu disertai dengan perebutan kekuasaan aliansi, kontradiksi tata kelola internal, dan faktor mendalam lainnya. Sekadar meniru model lama tidak akan cocok dengan lingkungan baru transformasi elektrifikasi industri mobil saat ini.
Kembalinya Ghosn tidak layak secara realistis
Terlepas dari harapan emosional, dari tiga dimensi fakta yudisial, aturan geografis, dan tata kelola perusahaan, hampir tidak ada ruang bagi Ghosn untuk kembali memegang kendali manajemen Nissan. Proposal pemegang saham lebih merupakan ekspresi emosi dan tidak memiliki dasar untuk diwujudkan.
Garis waktu dengan jelas mencatat awal dan akhir masalah Ghosn: Pada November 2018, Ghosn ditangkap di Tokyo, Jepang, atas tuduhan pelanggaran keuangan seperti tidak melaporkan kompensasi pribadi yang besar dan penyalahgunaan dana perusahaan. Setelah dua kali ditahan dan membayar jaminan total 1,5 miliar yen, ia dibebaskan dengan jaminan.
Pada akhir Desember 2019, Ghosn bersembunyi di dalam kotak peralatan audio, melarikan diri dari Jepang melalui Bandara Internasional Kansai di Osaka dengan pesawat pribadi, dan akhirnya menetap di Lebanon.
Di tingkat yudisial, penuntutan jaksa Jepang terhadap tuduhan terkait Ghosn belum dihentikan. Pada tahun 2022, Prancis juga mengeluarkan surat perintah penangkapan atas penyalahgunaan dana Renault oleh Ghosn. Ghosn saat ini adalah buronan internasional yang dilacak oleh otoritas yudisial di beberapa negara.
Aturan geografis membentuk hambatan keras: Lebanon tidak memiliki perjanjian ekstradisi bilateral dengan Jepang atau Prancis, Ghosn memiliki kewarganegaraan Lebanon, dan sistem yudisial setempat tidak akan bekerja sama dengan ekstradisi, yang berarti Ghosn tidak akan pernah bisa secara legal kembali ke Jepang untuk menjalankan tugasnya.
Bahkan jika Ghosn berpartisipasi dalam manajemen dari jarak jauh, status buronan lintas negara akan membuat Nissan menghadapi risiko kepatuhan yang besar, krisis opini publik, dan pertanggungjawaban regulasi.
Selain itu, akar penyebab kejatuhan Ghosn saat itu, selain kontroversi tuduhan keuangan, juga termasuk kontradiksi struktural jangka panjang dalam perebutan saham antara Renault dan Nissan serta perebutan kendali manajemen aliansi. Setelah bertahun-tahun, struktur saham dan model kerja sama antara Renault dan Nissan telah direstrukturisasi, logika sinergi aliansi telah berubah total, dan tanah tempat Ghosn menggunakan kemampuan manajemennya tidak lagi ada.
Bahkan terlepas dari masalah hukum, model manajemen sentralisasi agresifnya sangat bertentangan dengan aturan tata kelola internal Nissan saat ini dan budaya manajemen perusahaan Jepang, dan pemaksaan hanya akan memperburuk konflik internal.
Tantangan operasional yang dihadapi Espinosa nyata dan sulit, tetapi pemegang saham yang menaruh harapan untuk keluar dari kesulitan pada mantan eksekutif yang tidak bisa masuk ke negara dan diburu, tidak hanya menghindari inti masalah keterlambatan transformasi dan fluktuasi strategi Nissan, tetapi juga mengabaikan batas hukum objektif, pada akhirnya adalah pilihan emosional yang terlepas dari kenyataan.
Kesulitan Nissan saat ini adalah hasil dari akumulasi berbagai masalah seperti kekacauan pergantian manajemen, keterlambatan strategi elektrifikasi, melemahnya sinergi aliansi, dan penurunan daya saing di pasar global, dan tidak akan cepat teratasi hanya dengan mengganti satu manajer. Daripada tenggelam dalam narasi masa lalu dan berharap pada penyelamatan nostalgia yang tidak realistis, lebih baik menghadapi kekurangan sendiri, dengan mantap mendorong pengurangan biaya dan peningkatan efisiensi, merapikan perencanaan produk jangka panjang, mengisi celah transformasi energi baru, dan memperkuat fundamental operasional sendiri.
Bagi Espinosa dan dewan direksi Nissan, menanggapi kecemasan pemegang saham, menyusun rencana pemulihan jangka menengah dan panjang yang dapat dilaksanakan, dan memulihkan kepercayaan pasar dengan kinerja nyata, adalah satu-satunya jalan yang layak untuk memecahkan kesulitan saat ini.