Pada Juni 2026, menurut sumber resmi terkait, Komisi Eropa berencana untuk memberlakukan bea masuk anti-subsidi terhadap mobil hibrida plug-in buatan China. Diketahui, persiapan terkait telah selesai dan dapat dilaksanakan setelah mendapat persetujuan dari mayoritas negara anggota Uni Eropa.
Meskipun hambatan Eropa terus meningkat, volume penjualan dan pangsa pasar mobil China di Eropa justru tumbuh secara terbalik.
Menurut data dari Lembaga Riset Otomotif, pada kuartal pertama 2026, volume ekspor mobil China ke pasar Eropa mencapai 438.400 unit, meningkat 84,7% year-on-year; untuk mobil listrik murni, volume ekspor mencapai 198.300 unit, meningkat 94,6% year-on-year; untuk model hibrida plug-in, volume ekspor mencapai 106.000 unit, meningkat 152,4% year-on-year. Selain itu, menurut data terkait, pada April 2026, pangsa pasar merek China di Eropa naik ke 9,8%, mencetak rekor tertinggi sepanjang sejarah, di mana pangsa pasar mobil listrik murni menembus 15% untuk pertama kalinya.
Sekelompok fenomena yang tampak kontradiktif ini justru menjadi celah kunci untuk memahami persaingan otomotif antara China dan Eropa saat ini.
UE Membangun Tembok Perdagangan Tinggi
Pada Oktober 2024, UE secara resmi memberlakukan bea masuk anti-subsidi selama lima tahun terhadap mobil listrik impor buatan China. Berdasarkan tarif impor seragam UE sebesar 10%, tarif anti-subsidi yang berbeda diterapkan untuk perusahaan yang berbeda: BYD 17,0%, Geely 18,8%, SAIC Group 35,3%, dan perusahaan lain yang bekerja sama seperti NIO dan XPeng sebesar 20,7%. Tarif gabungan untuk beberapa model kendaraan akibatnya bisa mencapai setinggi 45,3%.
Setelah itu, kedua belah pihak China dan UE tidak berhenti berkonsultasi. Pada April 2025, pertemuan tingkat tinggi China-UE sepakat untuk segera memulai negosiasi komitmen harga untuk mobil listrik, menjajaki mekanisme harga impor minimum sebagai pengganti tarif.
Pada 12 Januari 2026, kedua belah pihak China dan UE telah mencapai konsensus kerangka kerja mengenai komitmen harga, dan pihak UE secara bersamaan merilis “Dokumen Panduan tentang Pengajuan Aplikasi Komitmen Harga”. Eksportir mobil listrik murni China yang memenuhi syarat dapat menggunakan mekanisme ini untuk menggantikan pengenaan bea anti-subsidi. Konsensus ini dipandang oleh industri sebagai terobosan kunci dalam penyelesaian sengketa perdagangan mobil listrik China-UE.
Namun, hingga Juni 2026, konsultasi komitmen harga masih berlangsung dan belum sepenuhnya dilaksanakan.
Sebelumnya, UE terutama menerapkan strategi tarif anti-subsidi untuk mobil listrik murni, sementara mobil hibrida plug-in tidak termasuk. Menanggapi situasi ini, perusahaan mobil China dengan cepat menyesuaikan strategi ekspor mereka dan mempercepat ekspor model terkait.
Statistik data otoritatif industri juga semakin mengkonfirmasi pergeseran perusahaan mobil China ini. Data lembaga riset menunjukkan bahwa pada kuartal pertama 2026, ekspor model hibrida plug-in China ke Eropa adalah 106.000 unit, meningkat 152,4% year-on-year, dan volume ekspor mobil listrik murni adalah 198.300 unit, meningkat 94,6% year-on-year. Tingkat pertumbuhan model hibrida plug-in secara signifikan lebih cepat daripada mobil listrik murni.
Menurut statistik data otoritatif, pada April 2026, pangsa penjualan model hibrida plug-in China di pasar Eropa telah mendekati 29%, sementara pangsa pasar mobil listrik murni pada periode yang sama adalah 15,2%. Kecepatan penetrasi hibrida plug-in jelas lebih cepat daripada mobil listrik murni. Data ini dengan jelas menunjukkan bahwa setelah UE memberlakukan bea anti-subsidi pada mobil listrik murni, pusat gravitasi ekspor perusahaan mobil China telah beralih ke model hibrida plug-in.
Rencana Komisi Eropa kali ini untuk memperluas bea anti-subsidi ke model hibrida plug-in adalah tindakan “menambal celah” sebagai respons terhadap perubahan pasar ini. Sumber terkait mengatakan, mengingat model hibrida plug-in juga menerima dukungan kebijakan yang serupa dengan mobil listrik murni di China, pertumbuhan volume ekspornya ke Eropa “dianggap sebagai potensi dampak pada industri otomotif lokal”.
Selain tarif, UE semakin membangun hambatan kelembagaan yang lebih tinggi.
Pada 4 Maret 2026, Komisi Eropa secara resmi mengumumkan proposal Undang-Undang Akselerator Industri (disingkat IAA). Undang-undang ini berarti logika tata kelola industri UE berubah secara cepat dari “perlindungan perdagangan defensif” tradisional menjadi model “akses pasar bersyarat”. Menanggapi hal ini, analis Lembaga Riset Otomotif menunjukkan bahwa sejak akhir 2024 UE memberlakukan bea anti-subsidi pada mobil listrik murni China, profitabilitas dan ruang hidup model ekspor CBU kendaraan utuh menghadapi tekanan garis merah bersejarah.
Menurut IAA, UE berencana untuk melakukan tinjauan ketat terhadap proyek dari negara-negara yang memiliki pangsa kapasitas produksi manufaktur global di sektor-sektor utama lebih dari 40% dan nilai investasi lebih dari 100 juta euro. Kondisi tinjauan menetapkan enam persyaratan kepatuhan, dan perusahaan harus memenuhi setidaknya empat di antaranya untuk disetujui: kepemilikan asing tidak melebihi 49%, investasi dalam bentuk usaha patungan, lisensi kekayaan intelektual dan transfer teknologi eksklusif ke entitas UE, investasi R&D di UE tidak kurang dari 1% dari omset tahunan perusahaan, proporsi karyawan lokal tidak kurang dari 50%, dan proporsi komponen lokal tidak kurang dari 30%. Di antaranya, persyaratan 50% karyawan UE ditetapkan sebagai ambang batas wajib, tidak tunduk pada aturan “pilih empat dari enam”, dan harus dipatuhi tanpa pengecualian.
Di bidang pengadaan publik, undang-undang secara jelas mensyaratkan bahwa mobil listrik yang berpartisipasi dalam pengadaan publik UE harus dirakit di UE, dan kandungan lokal komponen non-baterai tidak kurang dari 70%.
Meskipun undang-undang tersebut tidak menyebutkan negara tertentu, di antara empat “sektor strategis baru” yang ditetapkan – baterai, mobil listrik, fotovoltaik, dan bahan baku utama – pangsa perusahaan China dalam kapasitas produksi global semuanya melebihi ambang batas 40%: kapasitas produksi kendaraan energi baru China menyumbang lebih dari 70% global, baterai sekitar 80%. Banyak analis hukum dan industri menunjukkan bahwa dampak aktual dari undang-undang ini terutama akan terfokus pada investor China.
IAA selanjutnya perlu disetujui oleh Parlemen Eropa dan Dewan Uni Eropa sebelum berlaku efektif. Pada 28 Mei, Menteri Perindustrian UE mengadakan debat kebijakan pertama; pertemuan Dewan Eropa pada 18-19 Juni akhirnya tidak membuat pemungutan suara akhir, dan diskusi masih terus berlangsung.
Dari tarif produk hingga akses investasi, dari kandungan lokal hingga transfer teknologi – UE sedang membangun sistem perlindungan multidimensi yang komprehensif.
Tembok Eropa Tinggi, Tidak Menghentikan Mobil China
Di tengah latar belakang tarif dan hambatan kelembagaan yang terus meningkat, volume penjualan merek China di pasar Eropa terus tumbuh.
Menurut data lembaga riset, pada kuartal pertama 2026, volume ekspor mobil China ke Eropa adalah 438.400 unit, meningkat 84,7% year-on-year; volume ekspor sepanjang tahun 2025 adalah 1.211.800 unit, meningkat lebih dari sepertiga dibandingkan 898.400 unit pada tahun 2024.
Selain itu, data otoritatif terkait lainnya juga menguraikan lintasan yang jelas dari segi pangsa pasar: pangsa pasar merek China di UE melonjak dari 0,5% pada tahun 2021 menjadi hampir 10% pada musim semi 2026. Pada April 2026, angka ini semakin naik ke 9,8%, memecahkan rekor historis 9,5% pada Desember 2025.
Beberapa lembaga memperkirakan bahwa sepanjang tahun 2026 diperkirakan akan secara resmi menembus 10%. Di pasar mobil listrik murni Eropa, pangsa pasar merek China pada April mencapai 15,2%, mencetak rekor tertinggi sepanjang sejarah; di pasar hibrida plug-in, angka ini mendekati 29%.
Secara spesifik di tingkat perusahaan, setiap merek mempertahankan tren pertumbuhan.
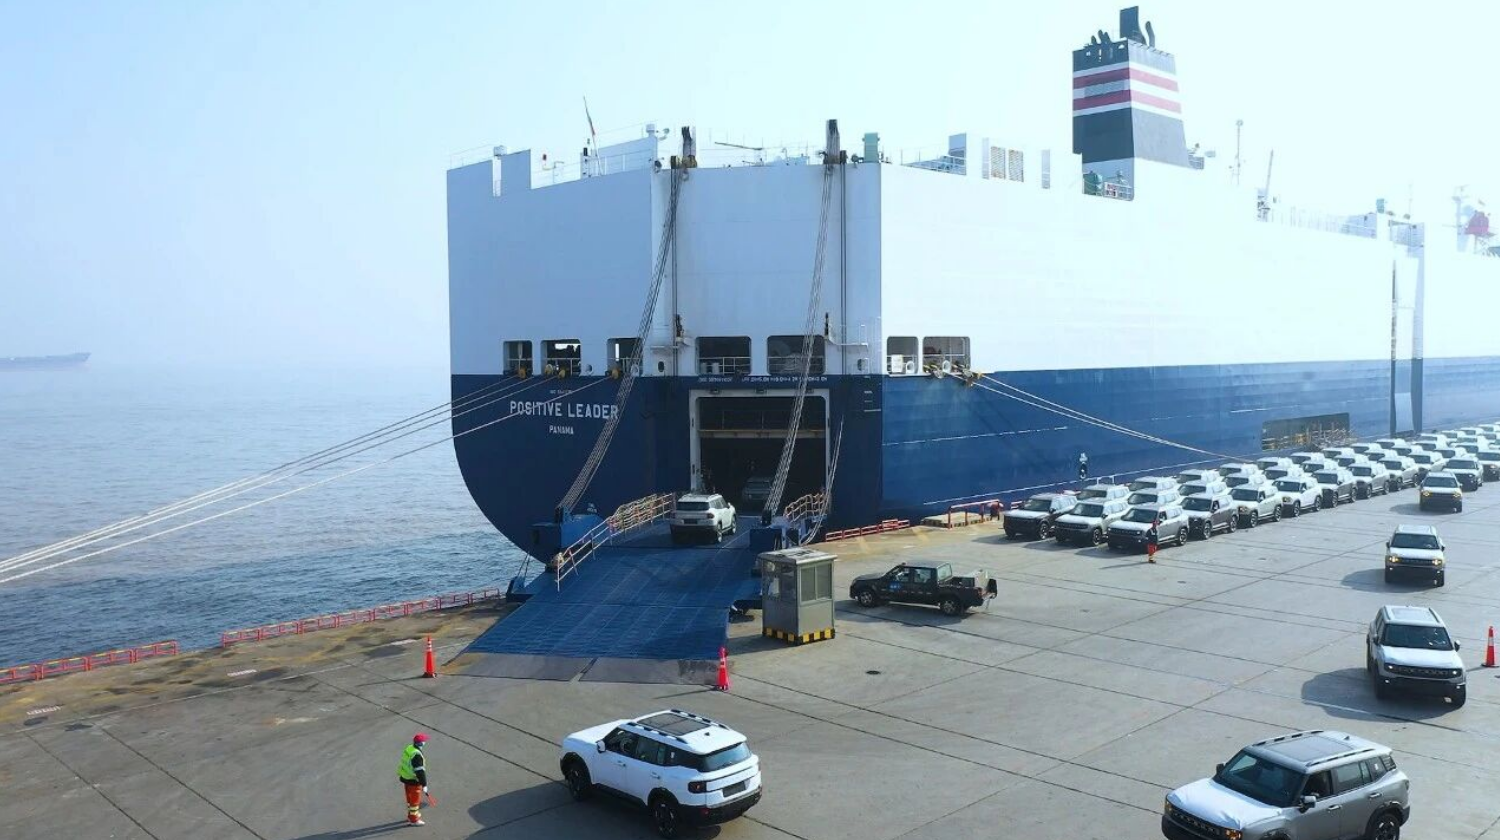
Data Lembaga Riset Otomotif menunjukkan bahwa Chery Automobile tetap menjadi yang teratas dalam volume ekspor merek China ke Eropa, dengan volume ekspor kuartal pertama 2026 mendekati 110.000 unit, meningkat 228,4% year-on-year; SAIC Group mengikuti di belakang, dengan volume ekspor kuartal pertama mencapai 96.300 unit, meningkat 36,2% year-on-year; diikuti oleh BYD, dengan volume ekspor kuartal pertama mencapai 67.900 unit. Leapmotor, mengandalkan kerja sama mendalam dengan Stellantis, mencapai volume ekspor kuartal pertama 25.100 unit, melonjak 400% year-on-year, dengan tingkat pertumbuhan yang signifikan.
Menurut data Lembaga Riset Otomotif, pada tahun 2024, volume ekspor Leapmotor ke Eropa hanya beberapa ribu unit, pada tahun 2025 volume ekspor mendekati 40.000 unit, meningkat sekitar 10 kali lipat. Memasuki tahun 2026, volume ekspor Leapmotor ke Eropa dalam satu kuartal telah mencapai lebih dari 60% dari total tahun 2025.
Perlu dicatat, pertumbuhan merek China tidak hanya bergantung pada “harga murah” untuk menang. BYD meluncurkan merek mewah Denza di Eropa; kombinasi merek Chery di pasar Spanyol telah memasuki sepuluh besar penjualan saluran pribadi. Komentar media asing cukup terus terang: harga awal Mercedes-Benz EQA sedikit di atas 50.000 euro, konfigurasi dan jarak tempuh merek China pada kisaran harga yang sama jelas lebih unggul, “konsumen tidak bodoh”.
Pada kuartal pertama 2026, dari total 438.400 ekspor mobil China ke Eropa, mobil listrik murni dan hibrida plug-in masing-masing menyumbang 45,2% dan 24,2%, dengan pertumbuhan year-on-year masing-masing 94,6% dan 152,4%. Dari segi tingkat pertumbuhan jenis penggerak, momentum pertumbuhan hibrida plug-in dan range extender jelas lebih cepat daripada mobil listrik murni – ini adalah ruang pasar yang ditinggalkan oleh UE yang sebelumnya memberlakukan tarif pada mobil listrik murni tetapi belum membatasi hibrida plug-in.
Menanggapi hal ini, analis Lembaga Riset Otomotif menyarankan perusahaan mobil China untuk menggunakan produk hibrida plug-in dengan jarak tempuh besar dan paritas harga bahan bakar-listrik sebagai senjata ekspor untuk melewati hambatan tarif tinggi mobil listrik murni, sambil membiarkan model mobil listrik murni fokus pada pasar dengan tarif rendah dan penetrasi tinggi untuk inkubasi merek. Saran ini sejalan dengan pandangan Zhang Hui, Wakil Presiden NIO, yang mengatakan: perusahaan mobil China yang pergi ke Eropa harus meningkatkan pasokan PHEV dan HEV berdasarkan mobil listrik murni, dan terus terang: “Bagi banyak perusahaan mobil China, ini tidak memerlukan pengembangan model tambahan, cukup sediakan model China yang ada di sini”.
Merek China memanfaatkan periode jendela ini, dengan cepat mendorong produk hibrida plug-in ke pasar Eropa, dan dalam waktu singkat mencapai peningkatan pangsa yang cepat. Dari pangsa pasar kurang dari 1% pada tahun 2021 hingga mendekati 10% sekarang, kehadiran merek China di Eropa tidak lagi sama seperti sebelumnya.
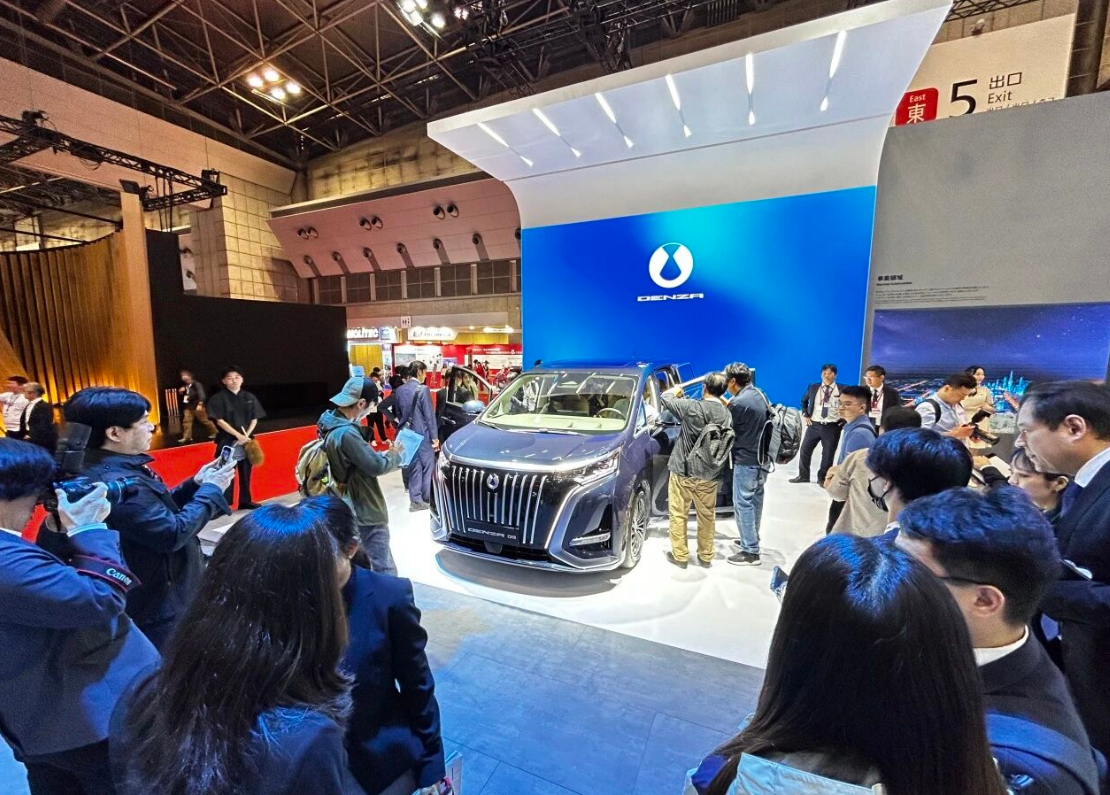
Yang lebih penting, putaran pertumbuhan ini tidak bergantung pada dorongan volume jangka pendek produk murah – BYD meluncurkan merek mewah Denza di Eropa, kombinasi merek Chery di pasar Spanyol telah memasuki sepuluh besar penjualan saluran pribadi, merek China beralih dari “menjual mobil” ke “membangun merek”.
Analis Lembaga Riset Otomotif mengatakan bahwa perusahaan mobil China yang pergi ke Eropa secara resmi telah mengucapkan selamat tinggal pada “era perintis” dan mulai memasuki era output sistematis “pilih jalur terlebih dahulu, operasi yang cermat, lalu bentuk produk yang selaras, dan kemudian tanamkan kapasitas secara bertahap”. Dari pinggiran ke arus utama, dari uji coba hingga pendalaman – merek China sedang menyelesaikan transformasi identitas dari “pendatang” menjadi “peserta”.
“Berburu” Lokalisasi: Bagaimana Kontradiksi Terwujud
Semakin tinggi tarif, semakin kuat dorongan untuk produksi lokal. Inilah logika dasar di balik kontradiksi “semakin tinggi tembok, semakin banyak mobil” yang dapat terwujud.
Pertama, hitung biaya tarif. Ambil contoh pabrikan mesin dalam negeri tertentu, tarif anti-subsidi UE yang berlaku adalah 17,4%, ditambah tarif dasar 10%, tarif gabungan sekitar 27,4%. Untuk model dengan harga jual sekitar 32.000 euro, biaya tarif per kendaraan sekitar 8.700 euro. Setelah produksi lokal, biaya ini dapat langsung menjadi nol, dan ruang perbaikan laba per kendaraan sekitar 15% hingga 20%.
Selain itu, IAA yang diusulkan diperkirakan akan berlaku efektif paling cepat pada pertengahan 2027, yang berarti waktu yang tersisa bagi perusahaan mobil China tidak banyak, periode jendela kurang dari satu tahun. Ini berarti bahwa rencana pembangunan pabrik sendiri yang membutuhkan dua hingga tiga tahun untuk direalisasikan tidak dapat mencapai produksi massal sebelum undang-undang berlaku. Oleh karena itu, mengakuisisi atau menyewa pabrik yang ada di Eropa, menyelesaikan transformasi dan memulai produksi dalam waktu sesingkat mungkin, menjadi satu-satunya opsi yang layak bagi perusahaan mobil China.
Akibatnya, aksi “berburu” pabrik Eropa semakin cepat. Chery, melalui kepemilikan saham 40% dalam usaha patungan dengan Grupo Ebro Spanyol, memulai kembali pabrik Nissan Barcelona yang sebelumnya ditutup, diperkirakan akan mulai berproduksi pada akhir 2026 atau kuartal pertama 2027, dengan kapasitas produksi awal 30.000 unit per tahun. Pada saat yang sama, Chery juga menandatangani nota kesepahaman dengan Nissan untuk menjajaki produksi kontrak di pabrik Sunderland Inggris.
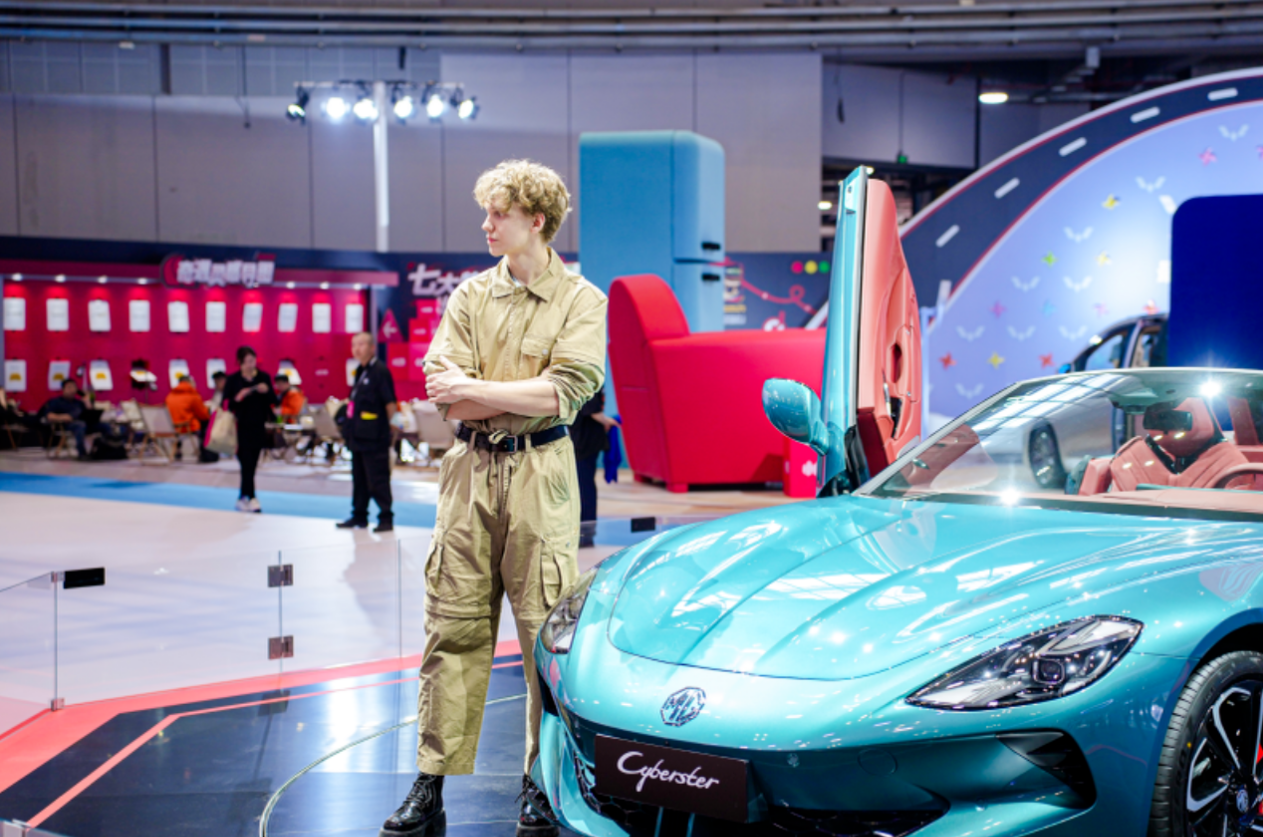
Merek MG milik SAIC Group memilih untuk membangun pabrik kendaraan sendiri di Galicia, Spanyol, dengan investasi tahap pertama sekitar 200 juta euro, kapasitas produksi tahunan yang direncanakan 120.000 unit, diperkirakan akan mulai berproduksi pada tahun 2028. Leapmotor mengambil jalur aset ringan, langsung memanfaatkan pabrik Stellantis di Zaragoza, Spanyol, dan akan memulai produksi massal model B10 pada Oktober 2026. Selain itu, perusahaan mobil seperti Geely, Dongfeng, dan XPeng juga memajukan rencana pendaratan Eropa mereka di Spanyol, Prancis, Austria, dan tempat lain melalui akuisisi jalur produksi atau kerja sama produksi kontrak.
Menurut laporan Mei dari lembaga terkait, berdasarkan perjanjian yang diumumkan dan dilaporkan, produsen mobil China pada akhirnya dapat memproduksi lebih dari 2 juta mobil per tahun di Eropa. Dari ketergantungan pada ekspor kendaraan utuh hingga penataan produksi lokal, perusahaan mobil China mempercepat transformasi model ini.
Aksi “berburu” ini dapat terwujud bukan hanya karena perusahaan mobil China memiliki kebutuhan lokalisasi yang kuat, tetapi juga karena pabrik Eropa memiliki banyak kapasitas menganggur yang perlu diaktifkan.
Data menunjukkan bahwa tingkat utilisasi kapasitas rata-rata pabrik kendaraan utuh Eropa hanya sekitar 55%, jauh di bawah garis impas 80%. Misalnya, tingkat utilisasi kapasitas pabrik Stellantis di Eropa telah turun menjadi 46%. Hingga Desember 2024, menurut statistik Jefferies, dibandingkan dengan tingkat produksi tahun 2019, kapasitas yang tidak digunakan Stellantis sekitar 1,6 juta unit, sementara Grup Volkswagen pada periode yang sama memiliki 800.000 unit lebih banyak dari Stellantis. Hanya dalam setahun terakhir, pabrik Audi Brussels, pabrik Nissan Barcelona, dan pabrik Ford di Saarlouis, Jerman, berturut-turut mengumumkan penutupan atau penghentian produksi.
Kelebihan kapasitas jangka panjang, biaya tetap seperti depresiasi peralatan dan pemeliharaan rutin tidak akan berkurang seiring penurunan produksi, dan kapasitas menganggur menghasilkan kerugian setiap hari. Bagi perusahaan mobil Eropa, bekerja sama dengan perusahaan mobil China adalah jalan keluar yang realistis untuk mengaktifkan aset dan mempertahankan lapangan kerja. Seperti yang dikatakan pengamat industri, ini bukan “invasi” sepihak, tetapi pertemuan dua arah.
Selain itu, karena teknologi baterai yang tertinggal dan biaya bahan baku yang lebih tinggi, biaya produksi mobil listrik Eropa setidaknya 30% lebih tinggi daripada China – ini adalah jurang yang sulit dijembatani dalam jangka pendek. Perusahaan mobil China memasuki Eropa dengan teknologi dan modal, pada kenyataannya menggunakan “efisiensi China” untuk mengaktifkan “kapasitas Eropa”.
Dari sudut pandang lain, dorongan UE untuk lokalisasi tidak sepenuhnya bersifat defensif. Melalui pembatasan rasio saham dan persyaratan kandungan lokal, UE mencoba untuk mempertahankan dominasi atas industri sambil menarik investasi China.
Ini adalah permainan: perusahaan mobil China menggunakan produksi lokal untuk menghindari hambatan tarif, sementara UE menggunakan aturan untuk mengunci lapangan kerja lokal dan retensi teknologi, kedua belah pihak mendapatkan apa yang mereka butuhkan, tetapi masing-masing waspada.
Kesimpulan
Selain memberlakukan bea anti-subsidi pada mobil listrik murni China, bea anti-subsidi UE pada mobil hibrida plug-in buatan China kini juga sudah di ujung tanduk, sementara volume penjualan dan pangsa pasar merek China di pasar Eropa terus meningkat. Keduanya tampak kontradiktif, tetapi sebenarnya saling menjelaskan – semakin tinggi tarif, semakin mendorong perusahaan mobil China untuk mempercepat tata letak lokalisasi.
Setelah produksi lokal dimulai, pertumbuhan pangsa pasar tidak lagi hanya bergantung pada dorongan volume dengan rasio harga-kinerja, tetapi memiliki dukungan kapasitas yang nyata. Transformasi dari “ekspor” ke “manufaktur” ini sedang membentuk kembali logika dasar ekspor mobil China.
Seperti yang dikatakan oleh Wu Mei, Manajer Umum Eropa Joyson Electronics, realisasi kapasitas fisik hanyalah awal. Bagi perusahaan mobil China, tantangan sebenarnya terletak pada apakah mereka dapat membangun kepercayaan yang “dapat diprediksi” di Eropa – mulai dari penyelarasan bahasa teknik, peningkatan kecepatan pengambilan keputusan, hingga pemenuhan janji yang dapat diandalkan. Tembok dapat dilewati, tetapi membangun kepercayaan tidak memiliki jalan pintas.